Del dato a la decisión pasando por el criterio
Del dato a la decisión pasando por el criterio

En la gestión empresarial suele darse por sentado que mejores datos conducen a mejores decisiones. La secuencia parece impecable: medir resultados, analizar indicadores, identificar desviaciones y actuar. Sin embargo, entre el análisis y la acción queda un elemento que los datos no proporcionan.
Los datos describen lo que ocurre, no determinan, por sí mismos, lo que debemos hacer.
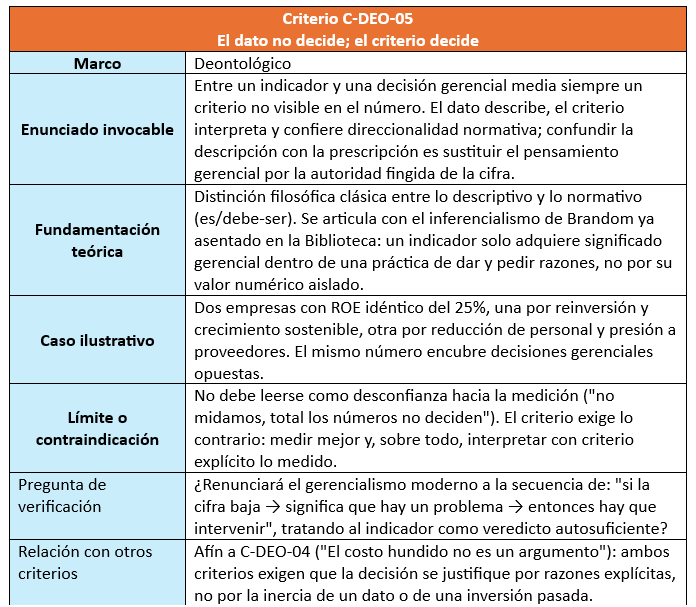
Esta distinción, que tiene una larga tradición en filosofía, adquiere una importancia muy concreta cuando llega a una sala donde ejecutivos y gerentes buscan tomar la mejor decisión posible entre todas las opciones disponibles. La razón por la que esto es problemático es porque entre un dato y una decisión siempre hay algo que no aparece en el indicador: el criterio. Y ese criterio es, precisamente, lo que permite pasar de la observación a la decisión.
El dato no habla por sí mismo, es mudo
Supongamos que una empresa registra una rotación de personal del 18% anual. El dato puede ser perfectamente correcto. Podemos comprobarlo, auditarlo y compararlo con períodos anteriores. Pero el 18% no contiene una instrucción. No nos dice si debemos intervenir. Tampoco nos dice qué debemos corregir, ni siquiera nos indica sobre la existencia de un problema específico al que haya que atacar.
El dato es el mismo, pero una empresa puede interpretar ese nivel de rotación como una señal de deterioro organizacional, mientras que otra puede considerarlo como la renovación saludable de una plantilla que llevaba demasiado tiempo estabilizada. Esto quiere decir que el significado de un indicador no es una sustancia escondida en el interior de un número o una cifra, sino que «emerge» de la relación entre el dato, el contexto en el que aparece y su interacción con un agente que le confiere direccionalidad. Frente a un indicador se ponen en movimiento cuatro roles epistémicos: observar (enfocar la mirada hacia el fenómeno con el rigor que garantice que otro observador, desde un punto de referencia similar al nuestro, encuentre lo mismo), interpretar (prestar nuestro marco para construir el sentido de lo observado), predecir (anticipar escenarios futuros como alternativas al presente real) y transformar (intervenir en la situación-decisión para generar un impacto en la configuración de la realidad).
Lo que cambia es el criterio con el que se interpreta
Esta diferencia parece elemental, pero tiene consecuencias profundas para la gestión. Con frecuencia, las organizaciones presentan como una conclusión objetiva lo que en realidad es una decisión orientada por determinados valores, prioridades o supuestos. Con demasiada frecuencia escuchamos proposiciones como la siguiente: «Los números indican que debemos reducir costos». Una interpretación crítica de la realidad organizacional obliga a preguntar: ¿de verdad lo indican?
Los números pueden mostrar que los costos han aumentado. Pueden mostrar que el margen se ha reducido. Pueden mostrar que determinado escenario financiero es difícil de sostener. Pero decidir qué respuesta es la más apropiada al caso en cuestión requiere algo más: requiere un criterio. El problema no está en utilizar indicadores. Al contrario: una organización que no mide queda expuesta a percepciones, intuiciones y opiniones difíciles de contrastar. El problema comienza cuando confundimos medición con decisión.
Por eso, antes de preguntarnos qué dice un indicador, conviene identificar el criterio que lo vuelve relevante para la organización. La respuesta debe ser inferencialmente razonable, porque orientará la acción institucional. Muchos programas, proyectos y cursos de acción fracasan no solo por contingencias adversas, sino porque parten de preguntas mal formuladas. Actuar con criterio exige, entonces, hacer explícitas las premisas que validan la pregunta y los marcos desde los cuales se formula.
Un margen bruto que pasa del 42% al 35% describe una situación. Pero no determina la respuesta. Lo descriptivo no implica, necesariamente, lo normativo. Podemos reducir costos. Podemos aumentar precios. Podemos aceptar temporalmente un margen menor para ganar participación de mercado. Podemos descubrir que la caída está relacionada con una inversión deliberada en calidad cuyos efectos todavía no se reflejan en el precio. Si el dato admite distintas lecturas, entonces la decisión depende de aquello que la empresa considera prioritario.
Lo mismo sucede con un crecimiento de ventas del 20%. El crecimiento puede parecer una señal inequívoca de éxito. Sin embargo, si para conseguirlo fue necesario aumentar considerablemente el endeudamiento, deteriorar la cartera de cobro o sacrificar márgenes, la interpretación cambia. La cifra permanece igual; lo que cambia es la información disponible y, sobre todo, el criterio con el que la valoramos.
Cuando el indicador empieza a ocupar el lugar del criterio
Aquí aparece uno de los riesgos más frecuentes de la gestión basada en indicadores: terminar otorgándole al número una autoridad que el número no posee.
La secuencia suele ser sencilla: la cifra bajó → hay un problema → debemos intervenir.
Pero entre la primera afirmación (la cifra bajó) y la conclusión (debemos intervenir) faltan preguntas decisivas: ¿la variación es significativa?, ¿qué la explica?, ¿qué objetivo está en riesgo?, ¿qué alternativas existen y qué consecuencias tendría cada una? Sin estas preguntas, el indicador puede funcionar como sustituto del pensamiento, algo especialmente peligroso en situaciones complejas, donde casi nunca existe una relación automática entre un resultado observado y una única respuesta correcta.
El indicador ayuda a ver; el criterio ayuda a decidir qué hacer con lo que vemos.
El ejemplo de «rentabilidad» como único indicador del éxito
El caso de la rentabilidad permite ver el problema con especial claridad. Supongamos que una empresa presenta un ROE del 25%. Es un dato relevante. Expresa una relación determinada entre el resultado obtenido y los recursos propios utilizados para producirlo. Pero ¿podemos concluir, simplemente a partir de ese 25%, que la empresa ha sido exitosa? La respuesta es que todavía no. Para afirmar que existe éxito necesitamos introducir otras preguntas: ¿éxito para quién? ¿Durante cuánto tiempo? ¿A costa de qué? ¿Qué riqueza se generó y cómo se distribuyó? ¿Qué activos de la organización tuvieron que deteriorarse para obtener ese resultado?
El indicador de rentabilidad no responde ninguna de estas preguntas. Por eso, convertir automáticamente rentabilidad en éxito implica introducir una premisa que suele permanecer oculta: que maximizar determinada medida financiera constituye, por definición, el criterio suficiente para juzgar el desempeño empresarial. Pero esto ya deja de ser una afirmación financiera para convertirse en normativa.
Dos empresas, el mismo resultado
Imaginemos dos empresas con un ROE del 25%.
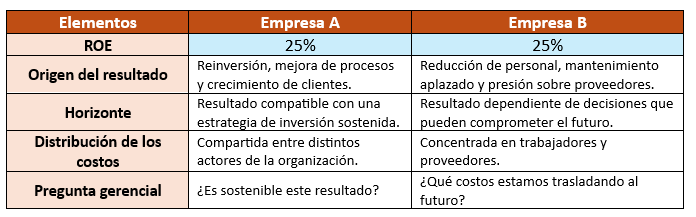
Como se observa, ambas empresas presentan el mismo indicador; sin embargo, necesitamos mucha más información para determinar qué está ocurriendo realmente. El ROE no distingue por sí mismo entre creación sostenible de valor y obtención de un resultado financiero mediante decisiones cuyos costos aparecerán posteriormente. Esto no significa que la rentabilidad carezca de importancia. Significa algo más preciso:
La rentabilidad es una medida del desempeño; no es, por sí sola, una teoría completa del éxito empresarial.
La información no sustituye al criterio
Esta distinción adquiere todavía mayor importancia en un contexto en el que las organizaciones disponen de cantidades crecientes de información. Hoy podemos obtener datos con una facilidad extraordinaria. Podemos compararlos, visualizarlos, modelarlos y someterlos a análisis cada vez más sofisticados. Pero disponer de más información no elimina la necesidad de decidir. De hecho, puede hacerla más difícil.
Cuando existen muchas variables relevantes, diferentes escenarios posibles y consecuencias que se distribuyen de manera desigual entre los distintos actores, la cuestión ya no consiste solamente en saber más. Consiste en saber qué hacer con lo que sabemos. Justo aquí aparece el criterio gerencial. Un criterio no es simplemente una opinión: es una forma razonada de establecer qué debe considerarse relevante para una decisión, cómo interpretar una situación y qué consecuencias estamos dispuestos a asumir. Por eso, una organización puede disponer de excelentes sistemas de información y, al mismo tiempo, carecer de buenos criterios para decidir.
Preguntas que deberían formar parte de la agenda ejecutiva
Hay una disciplina sencilla que puede ayudar a evitar esta confusión. Cada vez que un indicador sea utilizado para justificar una decisión importante, conviene separar dos conversaciones.
1. ¿Qué muestra realmente el dato? Aquí corresponde verificar la información, su período, su alcance, su calidad y sus posibles limitaciones.
2. ¿Qué criterio nos lleva de ese dato a esta decisión? Aquí comienza la verdadera conversación gerencial: ¿por qué consideramos que esto constituye un problema? ¿Por qué esta respuesta y no otra? ¿Qué estamos intentando proteger? ¿Qué supuesto estamos haciendo acerca de las consecuencias? ¿Qué costos estamos aceptando, quién los asume y qué horizonte temporal estamos utilizando? Estas preguntas hacen visible algo que normalmente permanece oculto: la decisión nunca procede exclusivamente del dato; procede del dato interpretado desde un criterio.
El verdadero trabajo de la dirección
Una organización madura no debería aspirar simplemente a tener mejores indicadores, sino a tener mejores criterios para interpretar sus indicadores y decidir a partir de ellos. Esto cambia la función de la información dentro de la empresa. El dato deja de ser presentado como un veredicto y vuelve a ocupar el lugar que le corresponde: evidencia que debe ser interpretada. Cuando el indicador es bien interpretado, se facilita la anticipación de posibles escenarios y la incidencia razonada en la dinámica organizacional. El indicador deja de ser una orden y vuelve a ser lo que realmente es: una representación parcial de una realidad mucho más amplia.
La decisión deja así de aparecer como una consecuencia automática del análisis y recupera su verdadera naturaleza: un acto de juicio del que alguien debe responder. Esta es, quizá, una de las tareas más importantes de la dirección. No consiste solo en conseguir que la organización vea más, sino en que vea mejor, interprete con mayor rigor y pueda explicar por qué ha elegido una acción entre varias alternativas. La empresa más racional no es, por tanto, la que acumula más datos, sino la que puede justificar los criterios con los que los convierte en decisiones.
Ahí reside la diferencia entre una organización que mide y una organización que aprende a decidir.