La Falacia del Costo Hundido… y la posibilidad de que no sea como lo dicen
La Falacia del Costo Hundido… y la posibilidad de que no sea como lo dicen

Núcleo conceptual
¿Por qué algunas personas, e instituciones también, persisten en continuar la implementación de un proyecto que ya demostró que no es viable y que, de seguir, perderá la inversión realizada junto con la que se haga en el futuro? ¿Qué tipo de razonamiento tiene un individuo que usa unos zapatos superapretados, que dañarán su salud, solo porque “costaron mucho dinero y no van a dejar perder lo invertido”? ¿Es razonable comerse una comida que no gusta, bajo el argumento de que se trataba de un plato caro? Este comportamiento se denomina “falacia del costo hundido”. Y de eso se trata esta entrada. Pero… ¿y si no es tal como se presenta?
El costo hundido hay que sacarlo a flote
La escena es casi un cliché de los seminarios de liderazgo: en medio de una presentación, aparece la célebre diapositiva del Concorde. La nave supersónica, volando durante décadas a pesar de la apabullante evidencia de su inviabilidad comercial, se exhibe como el monumento definitivo a la irracionalidad humana. La lección se repite tanto que ha dejado de enseñarse para empezar a recitarse como un mantra: “no tires dinero bueno detrás del malo”, “ignora lo ya invertido” o “decide mirando únicamente al futuro”. Es una de las pocas certezas absolutas que el discurso corporativo comparte, sin la menor fisura, con la economía del comportamiento.
Y, sin embargo, esa certeza es bastante menos sólida de lo que sugiere la narrativa oficial.
En teoría, la falacia del costo hundido (sunk cost fallacy) es una trampa transparente: esa inclinación tozuda que lleva a una persona o a una institución a insistir en un proyecto que no funciona, únicamente porque ya le ha invertido demasiado tiempo, dinero o prestigio.
Todos los días, las organizaciones enfrentan el trago amargo de tener que detener una iniciativa al comprobar que los recursos invertidos no retornarán. Pero cancelar lo que no rinde resulta extraordinariamente difícil. Ocurre por ese sentido malentendido de perseverancia alimentado por el mito de que “rendirse no es de valientes”; ocurre por la incapacidad visceral de admitir el fracaso como parte consustancial de la vida ejecutiva; y ocurre, sobre todo, porque nos cuesta trazar una frontera clara entre lo emocional, el entusiasmo empeñado en la idea, y lo estrictamente racional.
La investigadora Wandi Bruine de Bruin, de la Escuela de Negocios de la Universidad de Leeds, lo explica con sencillez: tras haber invertido tiempo y recursos en algo que naufraga, nos negamos mentalmente a aceptar la pérdida. Nos paraliza el sesgo. Bajo la lógica de la perseverancia, nos repetimos que tirar la toalla equivale a desperdiciar todo lo realizado.
Es una trampa cotidiana. Si alguna vez te quedaste en el cine soportando una película infumable solo porque pagaste la entrada, o si seguiste usando unos zapatos apretados porque los conseguiste en oferta, caíste exactamente en la misma falacia. Cuando el retorno es imposible, la única pregunta que un gerente debería hacerse es: ¿Cuánto más estoy dispuesto a perder?
Piensa en una cena: pides un postre monumental. Tras tres cucharadas estás satisfecho y sabes que, si continúas, terminarás con indigestión. Si te lo terminas solo “porque ya lo pagaste”, estás decidiendo bajo el sesgo del costo hundido. Si eres capaz de dejarlo en el plato, posees la madurez ejecutiva para asumir la pérdida y soltar. Hasta aquí, el dogma gerencial parece incontestable. Durante décadas, la evidencia de laboratorio para este fenómeno ha sido robusta. En el experimento clásico de Arkes y Blumer (1985), casi la mitad de los participantes elegía la opción menos placentera simplemente porque les había costado más cara. Caso cerrado, ¿verdad?
Pues no tanto.
Cuando los economistas del desarrollo intentaron replicar esta lógica en el mundo real, el fenómeno empezó a evaporarse. ¿Usaban más un mosquitero las familias que pagaron más por él? ¿Asistían más a clases los niños cuyo uniforme había sido más costoso? Varios de los experimentos de campo más influyentes de los últimos años no encontraron nada. Efecto nulo. Lo que en el laboratorio parecía una ley universal del comportamiento humano, se disolvía al salir a la calle. Un estudio reciente de Beknazar-Yuzbashev, Ichiba y Stalinski (2026), publicado en el Journal of Economic Behavior & Organization, aborda de frente esta paradoja. Su hipótesis no es que el sesgo sea un mito, sino que las herramientas tradicionales para medirlo, como los descuentos de precio, estaban mal diseñadas porque ignoraban si la persona procesaba la decisión en un marco de ganancia o de pérdida.
Para comprobarlo, los investigadores salieron del laboratorio y montaron un experimento masivo de campo analizando el comportamiento de los usuarios ante 11,328 videos de YouTube, modificando aleatoriamente el tiempo de espera antes de poder saltar un anuncio. ¿El resultado? Encontraron un efecto real, medible y moderado. Pero también admitieron, con una honestidad intelectual poco común en la literatura de gestión popular, que la evidencia sobre el mecanismo exacto sigue siendo limitada. El punto clave que ninguna diapositiva de conferencia se detiene a explicar es este: la ciencia que sostiene una de las máximas más repetidas del management contemporáneo está en disputa. Fuera de las condiciones de laboratorio, no sabemos con certeza cuándo, cuánto ni por qué las personas caen en el costo hundido. El imaginario corporativo da el dogma por sentado, pero la evidencia empírica transita por senderos mucho más matizados.
Esto no es una invitación al escepticismo cómodo del “total, ni los científicos se ponen de acuerdo, así que decido como me da la gana”. Es, más bien, una dosis de humildad epistémica que todo gerente serio debería incorporar: el sesgo existe, pero su magnitud y sus detonantes son extremadamente contextuales. Que un fenómeno psicológico no se comporte en el mercado igual que en un laboratorio no lo vuelve falso; lo vuelve situado. Depende de si la decisión se procesa como pérdida o ganancia, del recurso involucrado (dinero, tiempo o reputación) y de mil variables que la anécdota corporativa del Concorde jamás podría capturar.
Para quienes utilizan nuestros recursos sobre «Toma de decisiones gerenciales», tanto la parte reflexiva como la referida al protocolo de toma de decisiones, este matiz no invalida la auditoría de sesgos (Momento 4); la afina. La pregunta madura no es si estoy cayendo en el costo hundido, tratándolo como un interruptor binario que la ciencia ya resolvió. La pregunta verdaderamente útil es: ¿Bajo qué marco (ganancia o pérdida) estoy leyendo esta decisión? Esa duda sobrevive a cualquier debate académico. Hay, además, un ángulo fascinante que rara vez se discute: la dimensión deliberativa de la gerencia.
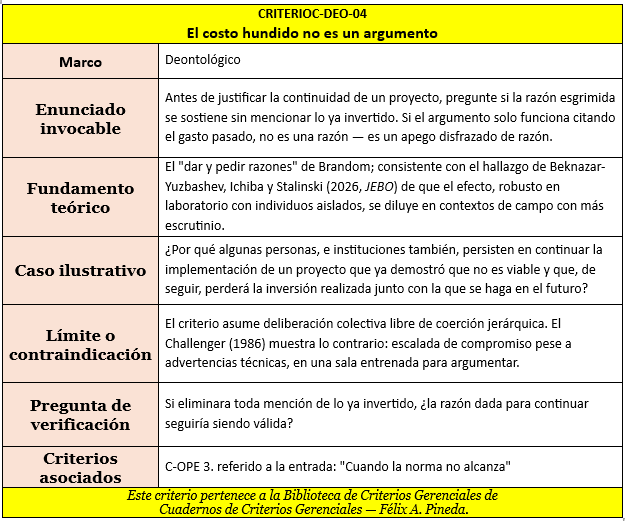
Si aceptamos que una mesa directiva es, en esencia, un espacio para dar y pedir razones, donde cada afirmación compromete a quien la pronuncia a defenderla con argumentos, la falacia del costo hundido debería desvanecerse a medida que aumenta la calidad del debate.
En su estructura lógica, el costo hundido es un error de inferencia: pretende justificar una decisión futura mediante una inversión pasada que ya no tiene relación causal con lo que vendrá. Un individuo aislado puede permitirse pensar «ya le hemos metido demasiado dinero a esto como para cancelarlo», porque nadie le exige hacer explícito el salto lógico de esa afirmación. Pero en una junta directiva rigurosa, esa misma frase se convierte en una jugada dentro de un juego normativo. Cualquiera en la mesa puede levantar la mano y preguntar: ¿Por qué el gasto del trimestre pasado es relevante para el valor esperado de lo que haremos mañana? Al no poder justificarse sin apelar a una falacia lógica, el argumento pierde su fuerza. Queda desautorizado, no por una orden jerárquica, sino por su incapacidad para sostenerse en el espacio público de las razones.
Visto así, la falacia del costo hundido quizás no sea tanto un defecto universal e inevitable de la mente humana, sino el síntoma de una deliberación empobrecida. Florece en la decisión solitaria, en el juicio impulsivo y en el liderazgo sin destreza argumentativa que confunde la intensidad emocional de lo invertido con una razón válida. Y se disuelve, o debería disolverse, en cuanto la organización exige que cada decisión sea capaz de resistir el escrutinio abierto de sus pares.